Stormschade aan je dak valt meestal onder de opstalverzekering, doorgaans vanaf windkracht 7, ongeveer 14 meter per seconde.
Gratis en vrijblijvend
Vakbedrijf uit Zeeland
In een minuut aangevraagd
Kort samengevat
Stormschade aan je dak valt meestal onder de opstalverzekering, doorgaans vanaf windkracht 7, ongeveer 14 meter per seconde. Kijk in je polis wat jouw verzekeraar als storm ziet. Schade door achterstallig onderhoud wordt vaak uitgesloten, dus maak foto's voordat er iets wordt hersteld.
Na een storm komen twee vragen tegelijk: hoe krijg ik mijn dak dicht en wie betaalt het? De eerste vraag is vaak sneller beantwoord dan de tweede. Een opstalverzekering dekt schade aan het huis zelf, dus ook aan het dak, de goten en de dakbedekking. Maar er zitten voorwaarden aan, en die verschillen per verzekeraar en per polis.
Op deze pagina lees je hoe het meestal werkt. Het blijft algemene uitleg: jouw polisvoorwaarden zijn doorslaggevend. Wat de dakdekker wel kan leveren, is wat een verzekeraar bijna altijd wil zien: een fotoverslag van de schade, de oorzaak op een rij en een vaste prijs voor het herstel. Wat je direct na de storm doet, lees je op stormschade aan je dak.
Vanaf welke windkracht telt het als storm
Het KNMI noemt windkracht 9 een storm, met een gemiddelde windsnelheid van 75 tot 88 kilometer per uur. Voor die benaming kijkt het KNMI naar het gemiddelde over een uur.
Verzekeraars leggen de grens vaak lager. In veel opstalpolissen geldt wind vanaf windkracht 7 als storm, dat is ongeveer 14 meter per seconde of 50 kilometer per uur. Er zijn ook polissen met een hogere grens.
Bij een schademelding kan de verzekeraar de windmeting van een KNMI-station in de buurt opvragen. Langs de Zeeuwse kust waait het doorgaans harder dan in een beschutte straat verder landinwaarts. Was er geen meting dichtbij, dan kan schade aan andere huizen in de buurt als onderbouwing dienen. Kijk dus in je polis onder de begrippen of onder het kopje storm.
Wat de verzekering meestal wel en niet dekt
Meestal gedekt: pannen en nokvorsten die door de storm zijn losgeraakt of gebroken, opgewaaide dakbedekking, losgerukte daktrim en goten, en een lichtkoepel die door rondvliegend materiaal kapot is.
Vaak valt ook de waterschade binnen onder de dekking, als die een direct gevolg is van de stormschade. Een noodreparatie om erger te voorkomen wordt meestal vergoed. Check bij al deze punten je eigen polis.
Vaak niet gedekt: schade door slecht of achterstallig onderhoud. Lagen de pannen al jaren los, was de mortel van de nok al verbrokkeld of was de bitumen versleten, dan kan de verzekeraar zeggen dat de storm alleen het laatste zetje gaf. Ook pannen preventief vastzetten is onderhoud en geen schade. Daarom is dakpannen vastzetten iets wat je zelf regelt.
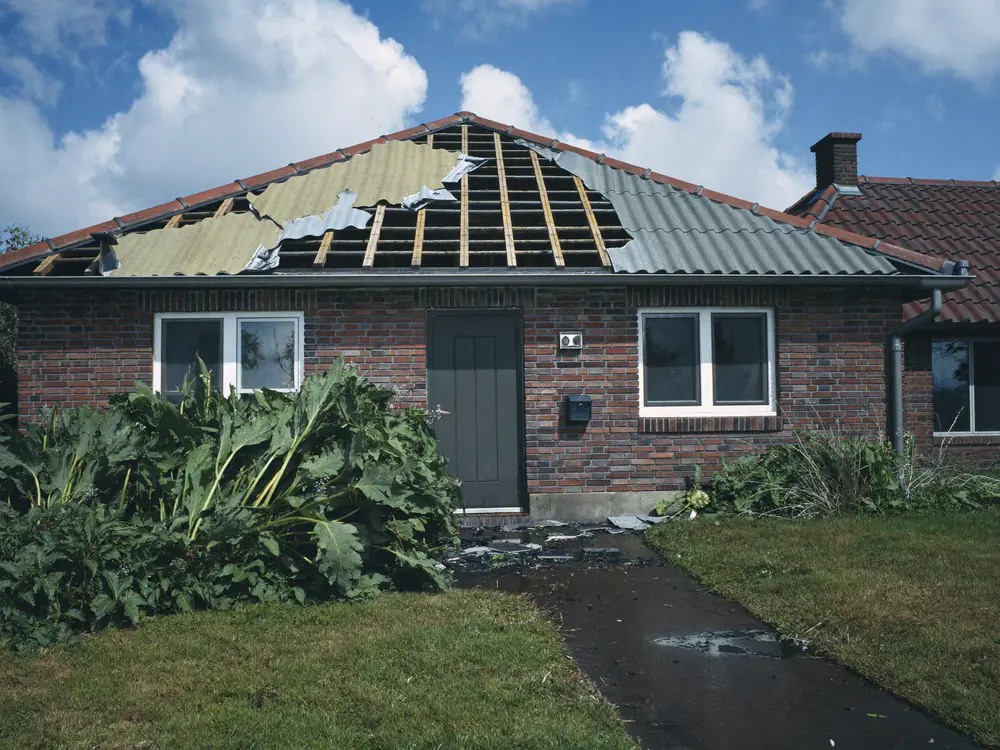
Pannendak na een storm: enkele pannen weggewaaid en panlatten zichtbaarAdviseur bespreekt de dakofferte met foto's op een tablet aan de keukentafel
Zo meld je stormschade
Maak foto's voordat er iets gebeurt: het dak van buiten, de gevallen pannen of daktrim en de waterschade binnen. Noteer de datum en het tijdstip van de storm. Meld de schade daarna zo snel mogelijk bij je verzekeraar of adviseur.
Vraag of er een expert langskomt of dat foto's en een offerte volstaan. Laat geen definitief herstel doen voordat de verzekeraar akkoord is, met uitzondering van een noodreparatie.
Via het formulier stuur je je foto's mee. Een vakbedrijf uit Zeeland neemt contact met je op en stormschade kan met voorrang worden ingepland, zo nodig eerst met een noodreparatie. Daarna loopt de dakdekker het hele dak na. Je krijgt een fotoverslag met de oorzaak van de schade en een vaste prijs op papier, die je zo bij je schademelding kunt voegen.
Eigen risico, onderhoud en de kust
Bij stormschade geldt vaak een eigen risico per gebeurtenis. Is de schade klein, bijvoorbeeld een paar pannen terugleggen vanaf € 150, dan kan het eigen risico het grootste deel opslokken. Bij grotere schade, zoals een stuk opgewaaide dakbedekking of een nieuwe lichtkoepel vanaf € 400, loont een melding eerder. Kijk in je polis hoe hoog jouw eigen risico is.
Aan de Zeeuwse kust werkt zout sneller in op spijkers, haken en daktrim. Een verzekeraar kan bij schade vragen hoe het met het onderhoud stond. Een recente dakinspectie met fotoverslag helpt dan om te laten zien dat het dak in orde was. Waar je dak het kwetsbaarst is, lees je op dak en zeewind en bij wonen met een dak aan zee.
De vragen die het vaakst voorkomen, kort en eerlijk beantwoord.
Vanaf welke windkracht betaalt de opstalverzekering stormschade?
In veel polissen geldt wind vanaf windkracht 7 als storm, dat is ongeveer 14 meter per seconde. Sommige verzekeraars hanteren een hogere grens. Het KNMI zelf spreekt pas van storm bij windkracht 9. Wat voor jou geldt, staat in de begrippenlijst van je polisvoorwaarden. Kijk daar onder storm.
Wordt een lekkage na storm ook vergoed?
Meestal wel, als het water binnenkomt door schade die de storm heeft veroorzaakt, zoals een weggewaaide pan of opgewaaide dakbedekking. Kwam het water binnen door een dak dat al versleten was, dan kan de verzekeraar dat uitsluiten. Kijk in je polis en lees meer over daklekkage.
Moet ik wachten met herstellen tot de verzekeraar akkoord is?
Met het definitieve herstel meestal wel, met een noodreparatie niet. Je hoort erger te voorkomen, dus het dak dichtzetten mag en wordt doorgaans vergoed. Maak eerst foto's en bewaar de factuur. Voor het definitieve werk overleg je met de verzekeraar of foto's en een vaste prijs volstaan of dat er een expert komt.
Betaalt de verzekering ook het vastzetten van de rest van mijn pannen?
Meestal niet. De verzekering vergoedt doorgaans het herstel van de schade, niet het verbeteren van het dak. Pannen vastzetten die niet beschadigd zijn, is onderhoud. Het is wel slim om het tegelijk te laten doen, omdat de steiger er dan toch staat. Een heel dakvlak vastzetten kost vanaf € 12 per m².
Wat als de verzekeraar zegt dat het achterstallig onderhoud is?
Vraag dan waarop de verzekeraar dat baseert. Een fotoverslag van de dakdekker met de oorzaak van de schade helpt om je kant van het verhaal te onderbouwen. Kom je er samen niet uit, dan dien je eerst een klacht in bij de verzekeraar zelf en daarna eventueel bij het Kifid, het klachteninstituut voor financiële dienstverlening.